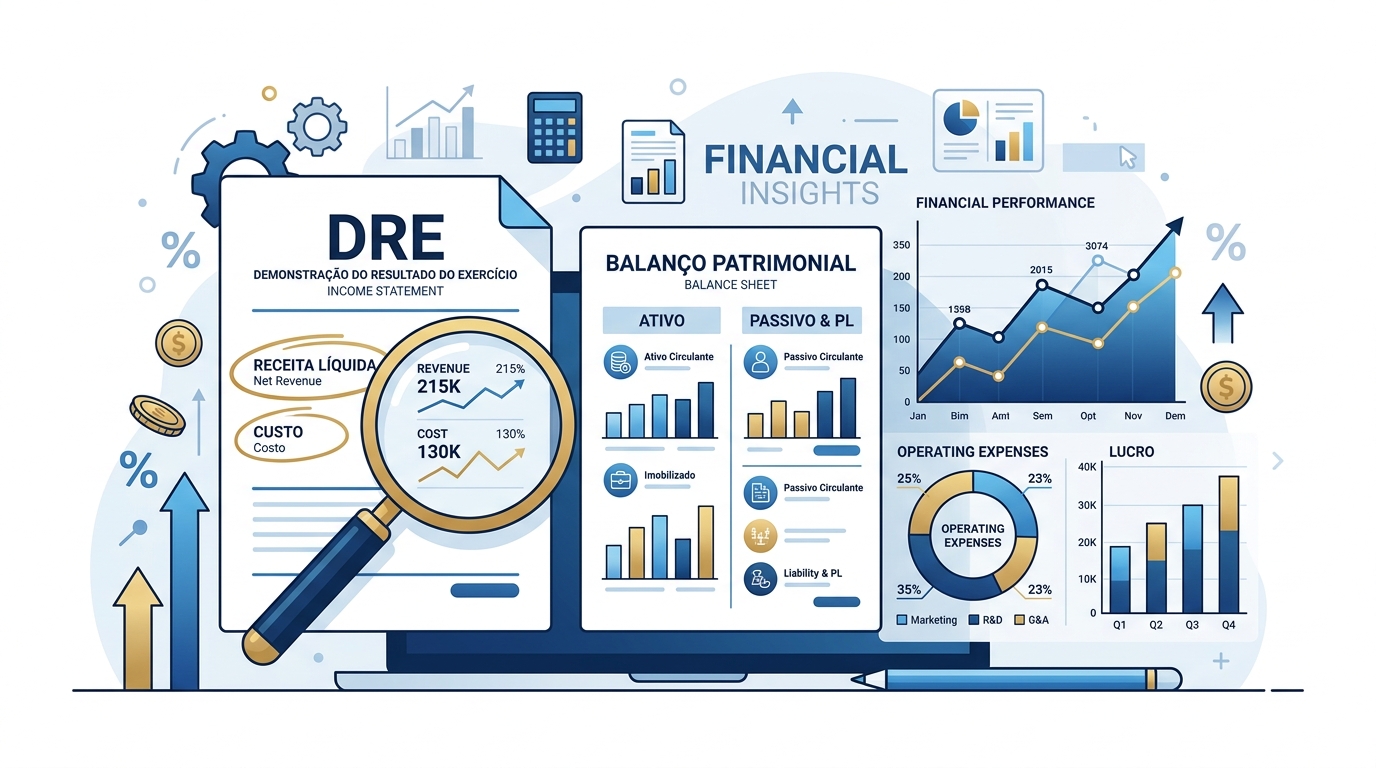
DEMONSTRAÇÃO RESULTADO EXERCÍCIO - ESTRUTURA DA DRE
Regime Competência - Receita Custo e Despesa
18/09/2026 | Por: BIMAXTEC/Ronaldo Amorim
Lucro ou prejuízo? A resposta está na Demonstração do Resultado do Exercício. Compreender a estrutura da DRE sob o Regime de Competência é o primeiro passo para transformar números brutos em decisões financeiras estratégicas.
(BIMAXTEC/Ronaldo Amorim)
Aqui está um artigo completo, claro e bem-estruturado para o seu blog, pronto para publicação!
A Demonstração do Resultado do Exercício (DRE) é um dos relatórios mais valiosos do universo contábil e financeiro. Enquanto o Balanço Patrimonial mostra o que a empresa tem e deve em determinado momento, a DRE revela a verdadeira história operacional: a empresa teve lucro ou prejuízo no período?
Neste artigo, você vai entender a fundo o conceito de Regime de Competência, a estrutura passo a passo da DRE e a diferença essencial entre receitas, custos e despesas.
O Coração da DRE: O Regime de Competência
Para ler ou elaborar uma DRE corretamente, o primeiro passo é entender o Regime de Competência.
Diferente do Regime de Caixa (que registra entradas e saídas de dinheiro quando elas ocorrem no banco), o Regime de Competência reconhece:
Receitas: no momento em que o produto é entregue ou o serviço é prestado, independentemente de quando o cliente vai pagar.
Custos e Despesas: no momento em que o fato gerador acontece ou o recurso é consumido, independentemente de quando o boleto é pago.
Exemplo Prático: Se a sua empresa prestou um serviço em Dezembro, mas o cliente só pagará em Fevereiro do ano seguinte, a receita entra na DRE de Dezembro.
Entendendo os Conceitos: Receita, Custo e Despesa
Misturar esses três conceitos é o erro mais comum na gestão financeira. Vamos definir cada um:
Receitas: As entradas brutas de recursos geradas pelas atividades da empresa (venda de mercadorias, produtos ou serviços prestados).
Custos: Gastos diretamente ligados à produção de um bem ou à prestação de um serviço. Exemplos: matéria-prima, embalagens, salário dos operários da fábrica. Sem eles, o produto não existe.
Despesas: Gastos associados à manutenção da estrutura administrativa, comercial e operacional do negócio. Exemplos: aluguel do escritório, marketing, comissão de vendas, sistemas de software.
A Estrutura Prática da DRE (Passo a Passo)
A DRE segue uma lógica dedutiva: ela parte da receita bruta e vai subtraindo todos os custos, tributos e despesas até chegar ao resultado final (Lucro ou Prejuízo).
Nós usamos cookies e outras tecnologias semelhantes para melhorar a sua experiência em nossos serviços. Para mais informações, consulte a nossa Política de Privacidade.